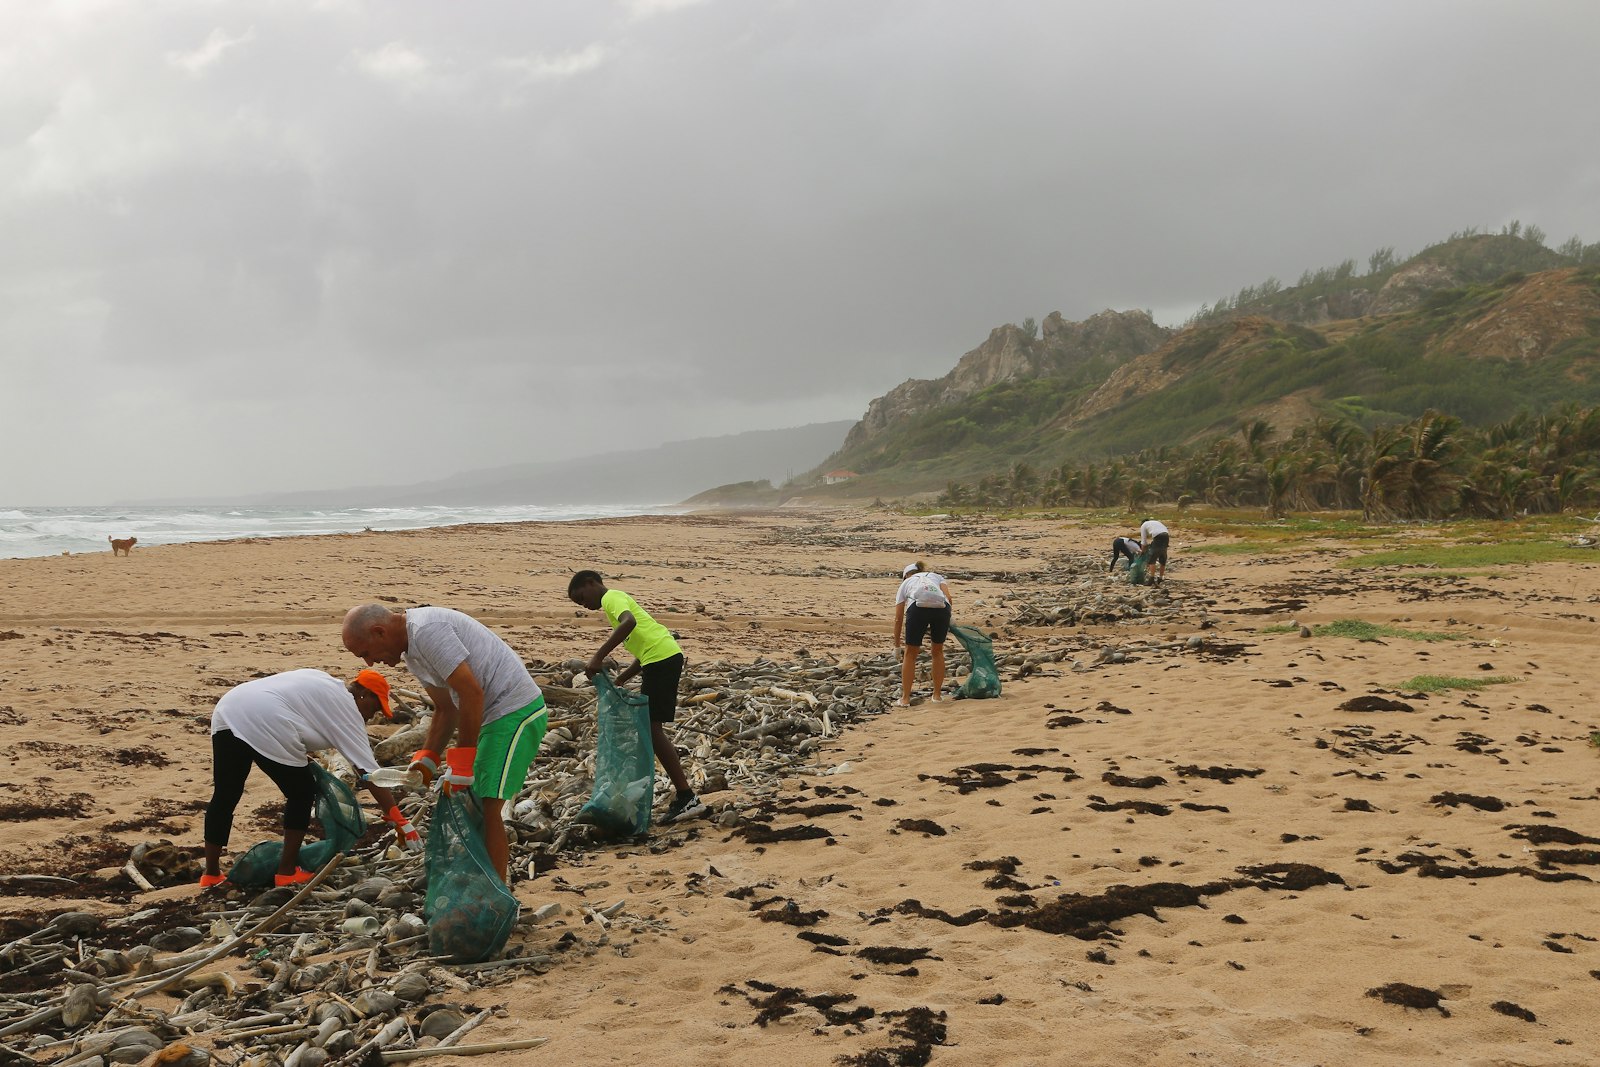
Les dons aux associations environnementales financent quatre types d’action : la protection directe d’espaces naturels (souvent par acquisition foncière), la connaissance scientifique et l’inventaire de la biodiversité, le plaidoyer et le contentieux juridique, et l’éducation à l’environnement. Ces associations sont d’intérêt général et ouvrent droit à une réduction d’impôt de 66 %.
L’écologie associative a une particularité économique : une part de son action consiste à contester des décisions publiques ou privées. Cette fonction de contre-pouvoir ne peut pas, par construction, être financée par ceux qu’elle conteste. Le don privé y est donc structurellement irremplaçable.
Les quatre leviers d’action, et ce qu’ils coûtent
L’acquisition et la gestion foncière
C’est le levier le plus définitif : acheter une zone humide, une prairie, une forêt, et la soustraire durablement à l’artificialisation. Un don fléché sur l’acquisition foncière produit un résultat mesurable en hectares. La gestion ultérieure — pâturage, fauche tardive, suivi écologique — représente une charge récurrente souvent sous-estimée dans les campagnes de collecte.
La connaissance et l’inventaire
Comptages d’oiseaux, atlas de biodiversité, sciences participatives, suivis de population. Peu spectaculaire, essentiel : sans donnée, aucun contentieux ne tient et aucune politique publique ne peut être évaluée.
Le plaidoyer et le contentieux
Recours contre une autorisation environnementale, participation aux enquêtes publiques, expertise juridique. Un contentieux coûte cher, dure des années, et son effet est binaire — mais quand il aboutit, il s’applique bien au-delà du cas d’espèce.
L’éducation à l’environnement
Interventions scolaires, chantiers participatifs, animations nature. C’est le poste le plus dépendant des subventions publiques, donc le plus fragilisé par leur baisse.
Comment juger l’efficacité d’une association environnementale
Attention au greenwashing associatif inversé : certaines structures affichent des chiffres d’impact carbone très précis pour des actions dont la méthodologie n’est pas publiée. Demandez toujours la méthode de calcul — une association sérieuse la fournit.
Fiscalité et cas particuliers
Les associations de protection de l’environnement relèvent du régime général : 66 % de réduction d’impôt dans la limite de 20 % du revenu imposable, comme détaillé dans notre guide fiscal.
Deux cas spécifiques méritent attention. Le don de terrain à une association de protection de la nature relève des dons en nature et suppose une évaluation vénale documentée. Les legs et donations, très importants dans le financement de l’acquisition foncière, sont exonérés de droits de mutation pour les associations reconnues d’utilité publique.
Questions fréquentes
Un don à une association écologiste est-il déductible ?
Oui, à 66 % du montant versé dans la limite de 20 % du revenu imposable, dès lors que l’association est d’intérêt général. Le fait qu’une association mène des actions de plaidoyer ou des recours juridiques ne remet pas en cause son caractère d’intérêt général.
Peut-on financer l’achat d’un terrain naturel par un don ?
Oui, c’est une pratique courante des conservatoires d’espaces naturels et des associations foncières. Le don peut être affecté à une acquisition identifiée, l’association étant alors tenue de respecter cette affectation. Pensez à vérifier que le budget de gestion ultérieure est prévu.
Financer une association qui attaque l’État en justice, est-ce légal ?
Oui. Le recours contentieux fait partie des moyens d’action reconnus des associations agréées de protection de l’environnement, et n’a aucune incidence sur l’éligibilité des dons à la réduction d’impôt.
Vaut-il mieux donner à une grande ONG environnementale ou à une association locale ?
Les deux sont complémentaires : les grandes ONG portent le plaidoyer national et international, les associations locales font la gestion de terrain et l’inventaire. Un don local a l’avantage d’être vérifiable directement, souvent lors de chantiers ouverts au public.
